
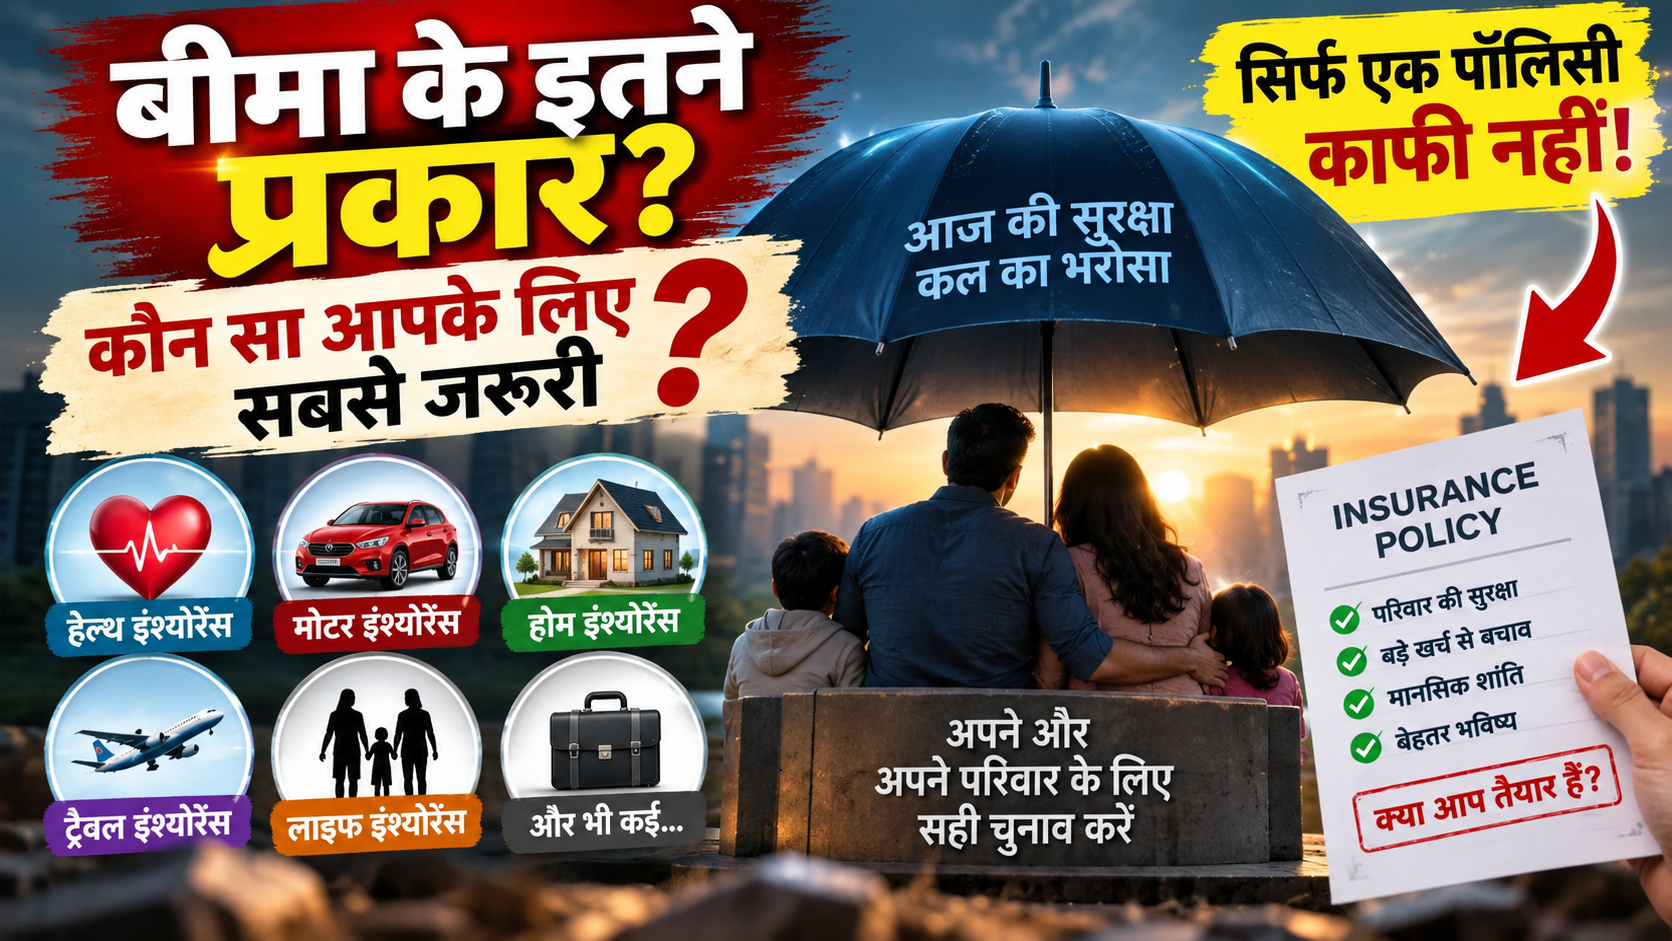
Insurance Policy Types: आज के समय में कमाई करना जितना जरूरी है, उतना ही जरूरी उस कमाई और परिवार को अचानक आने वाले बड़े खर्चों से सुरक्षित रखना भी है। बीमारी, सड़क दुर्घटना, वाहन चोरी, घर में नुकसान या यात्रा के दौरान कोई अनहोनी—इनमें से किसी एक घटना का आर्थिक असर पूरे परिवार के बजट को बिगाड़ सकता है।
यहीं पर Insurance यानी बीमा की भूमिका सामने आती है।
लेकिन बीमा का मतलब सिर्फ Life Insurance या Health Insurance तक सीमित नहीं है। जरूरत के हिसाब से अलग-अलग जोखिमों के लिए अलग प्रकार की Insurance Policies उपलब्ध हैं। जैसे परिवार की आर्थिक सुरक्षा के लिए Life Insurance, इलाज के खर्च के लिए Health Insurance, वाहन के लिए Motor Insurance और यात्रा से जुड़े जोखिमों के लिए Travel Insurance।
इसलिए अगर आप सोच रहे हैं कि भारत में कितने प्रकार के Insurance होते हैं, कौन-सा बीमा किस काम आता है और Policy खरीदते समय किन बातों का ध्यान रखना चाहिए, तो यह पूरी जानकारी आपके काम की है।
Insurance क्या होता है?
Insurance एक कानूनी अनुबंध है, जिसमें Policyholder और Insurance Company के बीच तय शर्तों के अनुसार जोखिम से वित्तीय सुरक्षा दी जाती है।
इसके बदले Policyholder Insurance Company को Premium देता है। अगर Policy में शामिल कोई covered event होता है, तो कंपनी Policy की शर्तों और सीमाओं के अनुसार Claim का भुगतान करती है।
ध्यान रखना जरूरी है कि हर Policy में हर तरह का नुकसान शामिल नहीं होता। Coverage, exclusions, waiting period, deductibles, sum insured और दूसरी शर्तें Policy Document में दी जाती हैं।
भारत में Insurance कितने मुख्य प्रकार का होता है?
व्यापक रूप से Insurance को दो बड़ी categories में समझा जा सकता है:
- Life Insurance
- General Insurance
General Insurance के अंतर्गत Health, Motor, Home, Travel और कई अन्य प्रकार के Insurance Products आते हैं। IRDAI भी Health Insurance सहित विभिन्न insurance products को अलग-अलग प्रकारों में वर्गीकृत करता है।
अब एक-एक करके समझते हैं कि इनका काम क्या है।
1. Life Insurance क्या है?
Life Insurance का मुख्य उद्देश्य Policyholder की मृत्यु की स्थिति में उसके परिवार या Nominee को आर्थिक सुरक्षा देना है।
अगर परिवार की आय मुख्य रूप से एक व्यक्ति पर निर्भर है, तो उस व्यक्ति की असमय मृत्यु के बाद घर के खर्च, बच्चों की पढ़ाई, कर्ज और अन्य आर्थिक जिम्मेदारियां प्रभावित हो सकती हैं। Life Insurance ऐसी स्थिति में Policy की शर्तों के अनुसार वित्तीय सहायता दे सकता है।
Life Insurance के कई प्रकार होते हैं।
Term Insurance
Term Insurance एक निश्चित अवधि के लिए Life Cover देता है। Policy की शर्तों के अनुसार Policyholder की मृत्यु होने पर Nominee को Death Benefit मिलता है।
इसका मुख्य उद्देश्य परिवार की financial protection होता है।
Whole Life Insurance
Whole Life Insurance लंबी अवधि का Life Cover देने वाला Insurance Product है। इसकी शर्तें और maturity/benefit structure संबंधित Policy पर निर्भर करता है।
ULIP
ULIP यानी Unit Linked Insurance Plan में Insurance और Investment दोनों तत्व होते हैं। इसमें Premium का एक हिस्सा Insurance Cover के लिए और दूसरा हिस्सा market-linked funds में निवेश से जुड़ा हो सकता है।
ULIP में मिलने वाला return market performance से जुड़ा होता है, इसलिए इसे केवल सामान्य savings product की तरह समझना सही नहीं है।
Child Insurance Plan
कुछ Life Insurance Products बच्चों की शिक्षा या भविष्य की financial planning को ध्यान में रखकर बनाए जाते हैं।
इनकी वास्तविक features और benefits Policy के अनुसार अलग-अलग हो सकते हैं।
Retirement/Pension Plans
Retirement-oriented Insurance Products का उद्देश्य लंबे समय में retirement के लिए financial corpus या income planning में सहायता करना हो सकता है।
2. Health Insurance
आज के समय में Medical Treatment का खर्च तेजी से बढ़ सकता है। ऐसे में Health Insurance अचानक आने वाले Hospitalisation और अन्य covered medical expenses के आर्थिक बोझ को कम करने में मदद कर सकता है।
IRDAI के अनुसार Health Insurance में broadly Indemnity-based और Benefit-based products शामिल होते हैं। Indemnity policy eligible actual medical expenses को policy terms के अनुसार cover करती है, जबकि Benefit-based policy किसी specified event के होने पर तय benefit amount देती है।
Health Insurance के कई प्रकार हो सकते हैं।
Individual Health Insurance
इसमें एक व्यक्ति के लिए Health Cover दिया जाता है। Coverage और Sum Insured Policy की शर्तों के अनुसार तय होते हैं।
Family Floater Health Insurance
एक ही Policy के अंतर्गत परिवार के कई सदस्यों को cover किया जा सकता है और Sum Insured को covered members के बीच साझा किया जाता है।
Senior Citizen Health Insurance
Senior Citizens की healthcare needs को ध्यान में रखकर विशेष Health Insurance Products उपलब्ध होते हैं।
Group Health Insurance
कंपनियां अपने employees या अन्य eligible group members के लिए Group Health Insurance उपलब्ध करा सकती हैं।
Maternity Insurance
कुछ Health Insurance Policies में pregnancy और maternity से जुड़े eligible expenses के लिए coverage उपलब्ध हो सकता है। हालांकि waiting period और exclusions Policy के अनुसार अलग हो सकते हैं।
Critical Illness Insurance
Critical Illness policy में Policy में specified बीमारी के diagnosis या specified medical event होने पर तय Lump Sum Benefit मिल सकता है। इसका उपयोग इलाज के अलावा income loss या अन्य financial needs को संभालने में भी किया जा सकता है, यदि Policy terms इसकी अनुमति दें।
Top-Up Health Insurance
Top-Up Insurance मौजूदा Health Insurance के ऊपर अतिरिक्त financial protection देने के लिए इस्तेमाल किया जा सकता है। इसमें deductible जैसी शर्तें लागू हो सकती हैं, इसलिए Policy खरीदने से पहले उसका structure समझना जरूरी है।
3. Motor Insurance
अगर आपके पास Car, Bike या कोई Commercial Vehicle है, तो Motor Insurance आपके लिए महत्वपूर्ण हो सकता है।
Motor Insurance को सामान्य रूप से दो प्रमुख हिस्सों में समझा जा सकता है:
- Third-Party Liability Cover
- Own Damage Cover
IRDAI के अनुसार सार्वजनिक सड़कों पर चलने वाले वाहनों के लिए Third-Party Liability Insurance अनिवार्य है। यह दूसरों को हुई covered injury या property damage से जुड़ी liability को कवर करता है।
Third-Party Insurance
इसमें आपके वाहन से किसी तीसरे पक्ष को होने वाली covered liability से सुरक्षा मिलती है।
लेकिन ध्यान रखें—Third-Party Policy आपके अपने वाहन के नुकसान को सामान्य रूप से cover नहीं करती।
Own Damage Insurance
Own Damage Cover आपके अपने वाहन को दुर्घटना, चोरी, प्राकृतिक आपदा या अन्य covered risks से होने वाले नुकसान के लिए financial protection दे सकता है।
Comprehensive/Package Policy
Comprehensive या Package Policy में Third-Party Liability के साथ अपने वाहन के नुकसान के लिए भी coverage शामिल हो सकता है, Policy terms के अनुसार।
इसलिए वाहन खरीदने के बाद केवल premium देखकर policy चुनना उचित नहीं है। Coverage, IDV, deductibles, exclusions और add-ons भी देखने चाहिए। IRDAI भी vehicle insurance की तुलना करते समय premium के साथ coverage और deductibles जैसी चीजें देखने की सलाह देता है।
4. Home Insurance
घर किसी भी परिवार की सबसे बड़ी संपत्तियों में से एक हो सकता है। आग, चोरी, बाढ़, भूकंप या अन्य covered risks के कारण घर या सामान को नुकसान होने पर Home Insurance financial protection दे सकता है।
कुछ Home Insurance Products में घर की structure के साथ household contents को भी cover किया जा सकता है।
हालांकि किस प्रकार का नुकसान cover होगा, यह Policy की terms और exclusions पर निर्भर करता है।
इसलिए Home Insurance लेते समय सिर्फ premium नहीं, बल्कि यह देखना ज्यादा जरूरी है कि वास्तव में क्या-क्या cover किया जा रहा है।
5. Travel Insurance
यात्रा के दौरान अचानक Medical Emergency, Flight Cancellation, Baggage Loss या अन्य unexpected situations सामने आ सकती हैं।
Travel Insurance ऐसी कुछ घटनाओं से जुड़े eligible financial losses को Policy की terms के अनुसार cover कर सकता है।
International Travel के मामले में Medical Coverage विशेष रूप से महत्वपूर्ण हो सकता है, क्योंकि विदेश में medical treatment काफी महंगा हो सकता है।
Travel Insurance खरीदते समय destination, travel duration, medical coverage, exclusions और claim process को जरूर समझें।
6. Commercial Vehicle Insurance
अगर कोई वाहन business या commercial purpose के लिए इस्तेमाल किया जाता है, तो उसके लिए अलग प्रकार का Commercial Vehicle Insurance उपलब्ध हो सकता है।
इस category में goods carrying vehicles और passenger carrying vehicles जैसे वाहन शामिल हो सकते हैं।
सही Policy vehicle type और उसके उपयोग के अनुसार चुननी चाहिए।
7. Personal Accident Insurance
Personal Accident Insurance दुर्घटना से जुड़े कुछ specified risks के लिए financial benefit दे सकता है।
Policy के अनुसार इसमें Accidental Death, Permanent Disability या अन्य specified situations के लिए benefit हो सकता है।
इसका actual coverage Policy Document में देखना जरूरी है।
8. Pocket Insurance और छोटे Insurance Covers
आज बाजार में कम premium वाले कई छोटे Insurance Products भी उपलब्ध हैं।
इनमें जरूरत के अनुसार Mobile Protection, Hospital Cash, Travel-related cover, Wallet protection या अन्य specific risks से जुड़े products मिल सकते हैं।
इन Policies का फायदा यह है कि व्यक्ति किसी खास छोटे risk के लिए targeted protection ले सकता है। लेकिन खरीदने से पहले यह देखना जरूरी है कि premium के बदले वास्तविक coverage कितना मिल रहा है।
Insurance Policy लेते समय सिर्फ Premium क्यों नहीं देखना चाहिए?
कई लोग Insurance खरीदते समय सबसे पहले पूछते हैं—Premium कितना है?
लेकिन यह अकेला factor नहीं होना चाहिए।
मान लीजिए दो Policies का premium अलग-अलग है। सस्ती Policy में शायद:
- कम Coverage हो
- ज्यादा Deductible हो
- ज्यादा Exclusions हों
- कम Sum Insured हो
- कुछ जरूरी situations covered न हों
इसलिए Insurance की तुलना करते समय Premium + Coverage + Exclusions + Deductible + Claim Process सभी को एक साथ देखना जरूरी है।
Insurance खरीदने से पहले किन बातों की जांच करें?
Policy खरीदने से पहले यह checklist आपके लिए उपयोगी हो सकती है:
1. Coverage: Policy वास्तव में किन risks को cover करती है?
2. Exclusions: किन परिस्थितियों में Claim नहीं मिलेगा?
3. Sum Insured: अधिकतम coverage कितना है?
4. Premium: आपको कितनी राशि और कितनी frequency पर देनी होगी?
5. Deductible/Co-payment: Claim के समय आपको अपनी जेब से कितना भुगतान करना पड़ सकता है?
6. Waiting Period: खासकर Health Insurance में किन treatments के लिए waiting period लागू है?
7. Claim Process: Claim कैसे और कितने समय में करना होगा?
8. Renewal: Policy renewal की conditions क्या हैं?
9. Network Hospitals/Garages: Health या Motor Insurance में relevant network उपलब्ध है या नहीं?
10. Policy Document: खरीदने से पहले terms और conditions ध्यान से पढ़ें।
Insurance पर Tax Benefit भी मिल सकता है?
कुछ Insurance Premium पर Income Tax Act के तहत tax benefits उपलब्ध हो सकते हैं, लेकिन eligibility और benefit tax regime तथा लागू शर्तों पर निर्भर करते हैं।
उदाहरण के लिए Income Tax Department के अनुसार Section 80D के तहत eligible Health Insurance Premium और Preventive Health Check-up पर निर्धारित सीमाओं के भीतर deduction उपलब्ध है। AY 2026-27 के लिए self/spouse/dependent children के मामले में सामान्य सीमा ₹25,000 और senior citizen होने पर ₹50,000 तक है; parents के लिए भी applicable age के अनुसार अलग सीमा है।
इसी तरह eligible Life Insurance Premium Section 80C के तहत combined ₹1.5 लाख की overall limit में शामिल हो सकता है।
ध्यान रखें कि Tax Rules समय के साथ बदल सकते हैं और कुछ deductions केवल applicable tax regime और निर्धारित conditions में मिलते हैं।
Insurance के 5 सबसे सामान्य प्रकार कौन से हैं?
आम तौर पर लोग इन Insurance categories के बारे में सबसे ज्यादा सुनते हैं:
| Insurance | मुख्य उद्देश्य |
|---|---|
| Life Insurance | परिवार को आर्थिक सुरक्षा |
| Health Insurance | इलाज और medical expenses से financial protection |
| Motor Insurance | वाहन और third-party liability से जुड़ी सुरक्षा |
| Home Insurance | घर और contents को covered risks से सुरक्षा |
| Travel Insurance | यात्रा के दौरान covered risks से protection |
यह सूची केवल समझने के लिए है। हर व्यक्ति के लिए जरूरी insurance उसकी आय, जिम्मेदारियों, assets, health needs और risk profile के अनुसार अलग हो सकता है।
Insurance में Premium क्या होता है?
Premium वह राशि है जो Policyholder Insurance Company को Insurance Cover के बदले देता है।
यह Premium monthly, quarterly, half-yearly, yearly या कुछ Products में अन्य payment structures के अनुसार हो सकता है।
Premium कई factors पर निर्भर कर सकता है, जैसे:
- उम्र
- Insurance Cover
- Policy का प्रकार
- Risk Profile
- Coverage अवधि
- पिछले Claims
- चुने गए Add-ons
Insurance के फायदे क्या हैं?
Insurance का सबसे बड़ा उद्देश्य अनिश्चित financial risk को manage करने में मदद करना है।
इसके जरिए:
- अचानक आने वाले बड़े खर्च का प्रभाव कम हो सकता है
- परिवार को आर्थिक सुरक्षा मिल सकती है
- Health emergencies में financial support मिल सकता है
- Vehicle-related liabilities को manage किया जा सकता है
- Property risks से protection मिल सकता है
- Travel emergencies में सहायता मिल सकती है
- कुछ eligible policies में tax benefits भी उपलब्ध हो सकते हैं
हालांकि कोई भी Insurance Policy हर प्रकार के नुकसान को automatically cover नहीं करती। वास्तविक benefit हमेशा Policy terms के अनुसार तय होता है।
Conclusion: निष्कर्ष
Insurance को केवल एक खर्च के रूप में देखना सही तस्वीर नहीं देता। यह भविष्य के कुछ financial risks को manage करने का एक तरीका है।
किसी के लिए Life Insurance जरूरी हो सकता है, किसी के लिए Health Insurance ज्यादा महत्वपूर्ण हो सकता है, जबकि Vehicle रखने वाले व्यक्ति के लिए Motor Insurance की जरूरत अलग होगी।
इसलिए Policy खरीदने से पहले अपनी जरूरत समझें और फिर Coverage, exclusions, premium, deductibles, waiting period और claim conditions की तुलना करें।
सबसे महत्वपूर्ण बात—Insurance खरीदने से पहले Policy Document जरूर पढ़ें। किसी Agent, Website या Advertisement में दिखाई गई सुविधा तभी मानें जब वह संबंधित Policy की आधिकारिक terms में भी शामिल हो।
Frequently Asked Questions (FAQs)
1. भारत में Insurance के मुख्य प्रकार कौन-कौन से हैं?
व्यापक रूप से Insurance को Life Insurance और General Insurance में समझा जा सकता है। General Insurance के अंतर्गत Health, Motor, Home, Travel आदि कई प्रकार के products आते हैं।
2. सबसे जरूरी Insurance कौन सा है?
इसका एक ही जवाब सभी लोगों के लिए लागू नहीं होता। जरूरत व्यक्ति की उम्र, परिवार, income, assets, liabilities और risk profile पर निर्भर करती है।
3. क्या Motor Insurance अनिवार्य है?
भारत में public roads पर चलने वाले vehicles के लिए Third-Party Liability Insurance अनिवार्य है।
4. क्या Health Insurance और Life Insurance एक ही होते हैं?
नहीं। Health Insurance मुख्य रूप से eligible medical expenses या specified health benefits से संबंधित होता है, जबकि Life Insurance का मुख्य उद्देश्य Policyholder की मृत्यु जैसी परिस्थितियों में financial protection देना होता है।
5. Term Insurance क्या होता है?
Term Insurance एक निश्चित अवधि के लिए Life Cover देता है। Policy की शर्तों के अनुसार covered death होने पर Nominee को Death Benefit दिया जाता है।
6. Family Floater Health Insurance क्या है?
Family Floater Policy में एक ही Health Insurance Plan के तहत परिवार के कई सदस्य cover हो सकते हैं और Sum Insured shared basis पर इस्तेमाल किया जा सकता है।
7. क्या Insurance Premium पर Tax Benefit मिलता है?
कुछ eligible Insurance Premium पर Income Tax Act के तहत deductions उपलब्ध हो सकते हैं। उदाहरण के लिए, eligible Health Insurance Premium पर Section 80D के तहत deduction मिल सकती है, जबकि eligible Life Insurance Premium Section 80C की combined limit में शामिल हो सकता है।
8. Insurance लेते समय सबसे जरूरी चीज क्या देखनी चाहिए?
सिर्फ premium नहीं। Coverage, exclusions, Sum Insured, deductibles/co-payment, waiting period, claim process और renewal conditions भी जरूर देखें।
9. क्या एक व्यक्ति के पास एक से ज्यादा Insurance Policies हो सकती हैं?
हां, किसी व्यक्ति के पास जरूरत के अनुसार अलग-अलग प्रकार की Insurance Policies हो सकती हैं। हालांकि multiple policies रखने का उद्देश्य और उनकी terms समझना जरूरी है।
10. Insurance खरीदने से पहले Policy Document पढ़ना क्यों जरूरी है?
क्योंकि Advertisement या सामान्य product description की तुलना में Policy Document में actual coverage, exclusions, conditions, limitations और claim-related rules विस्तार से दिए जाते हैं। इसलिए अंतिम निर्णय Policy terms देखकर ही लेना चाहिए।

गौरव जोशी सरकारी योजनाओं की सटीक और नवीनतम जानकारी प्रदान करने में माहिर हैं। वह बी. टेक. (I.T.) ग्रेजुएट हैं। इस समय वह Digital Fames के नाम से आई. टी. कंपनी और C.S.C. सेंटर (जन सेवा केंद्र) का संचालन कर रहे हैं। Yojana Story वेबसाइट के माध्यम से वह लोगों को सरकारी योजनाओं की जानकारी प्रदान करते हैं।